
11月2日,长安汽车公布2026年10月销量数据:当月整车销量23.38万辆。
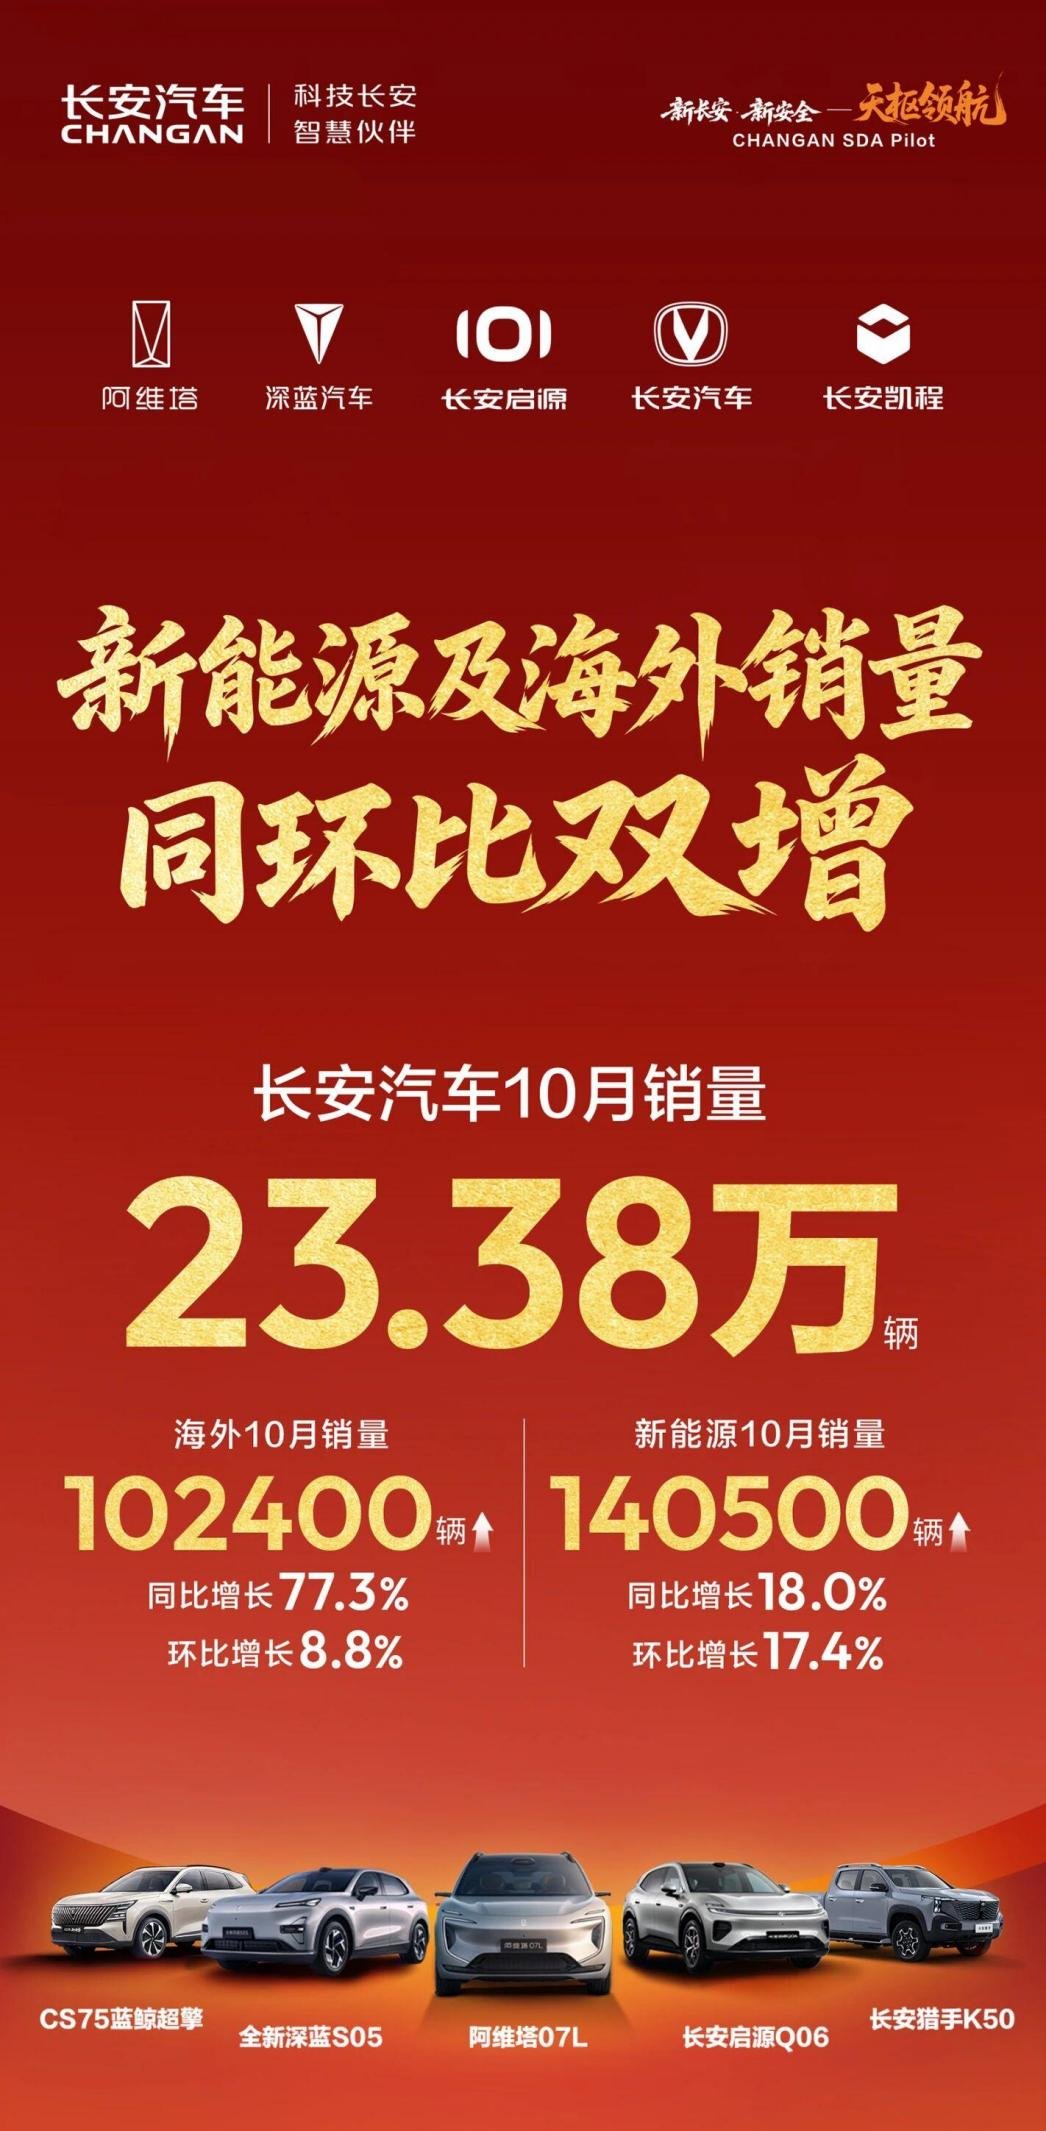
在行业价格战持续、传统“金九银十”失色的背景下,长安汽车交出了一份结构清晰的成绩单——新能源销量14.05万辆、海外销量10.24万辆,两大主线同环比双双增长,五大品牌协同发力的格局进一步稳固。
双引擎撑起大盘
具体来看,10月长安新能源销量140,500辆,同比增长18.0%、环比增长17.4%;海外销量102,400辆,同比增长77.3%、环比增长8.8%。两条曲线的意义在于,当国内燃油车市场承压、价格战持续压缩利润空间时,长安汽车把增量逻辑押注在“新能源转型”与“全球化出海”两条主线上,用结构性的双增长对冲单一市场的波动。
值得关注的是,海外销量同比近八成的增速,已明显高于新能源的同比涨幅,说明长安汽车在东南亚、欧洲、中东等市场的本地化布局正进入产出期,“海纳百川”全球化计划正从战略口号走向销量兑现。
这也呼应了行业判断:在国内车市进入存量博弈的当下,出海已成为中国品牌对冲内卷的共同选择,而长安汽车凭借较早的体系化布局占据了先发身位。
启源扛旗,启源Q06成新爆款
长安启源10月销量63648辆,环比增长22.24%,继续扮演集团新能源走量的排头兵。更亮眼的是启源Q06——这款9月23日上市、指导价13.99-16.99万元、提供纯电与增程双动力的家用SUV,上市首月即交付10152辆,且新车高配版本占比超80%、Ultra版选装率接近50%。
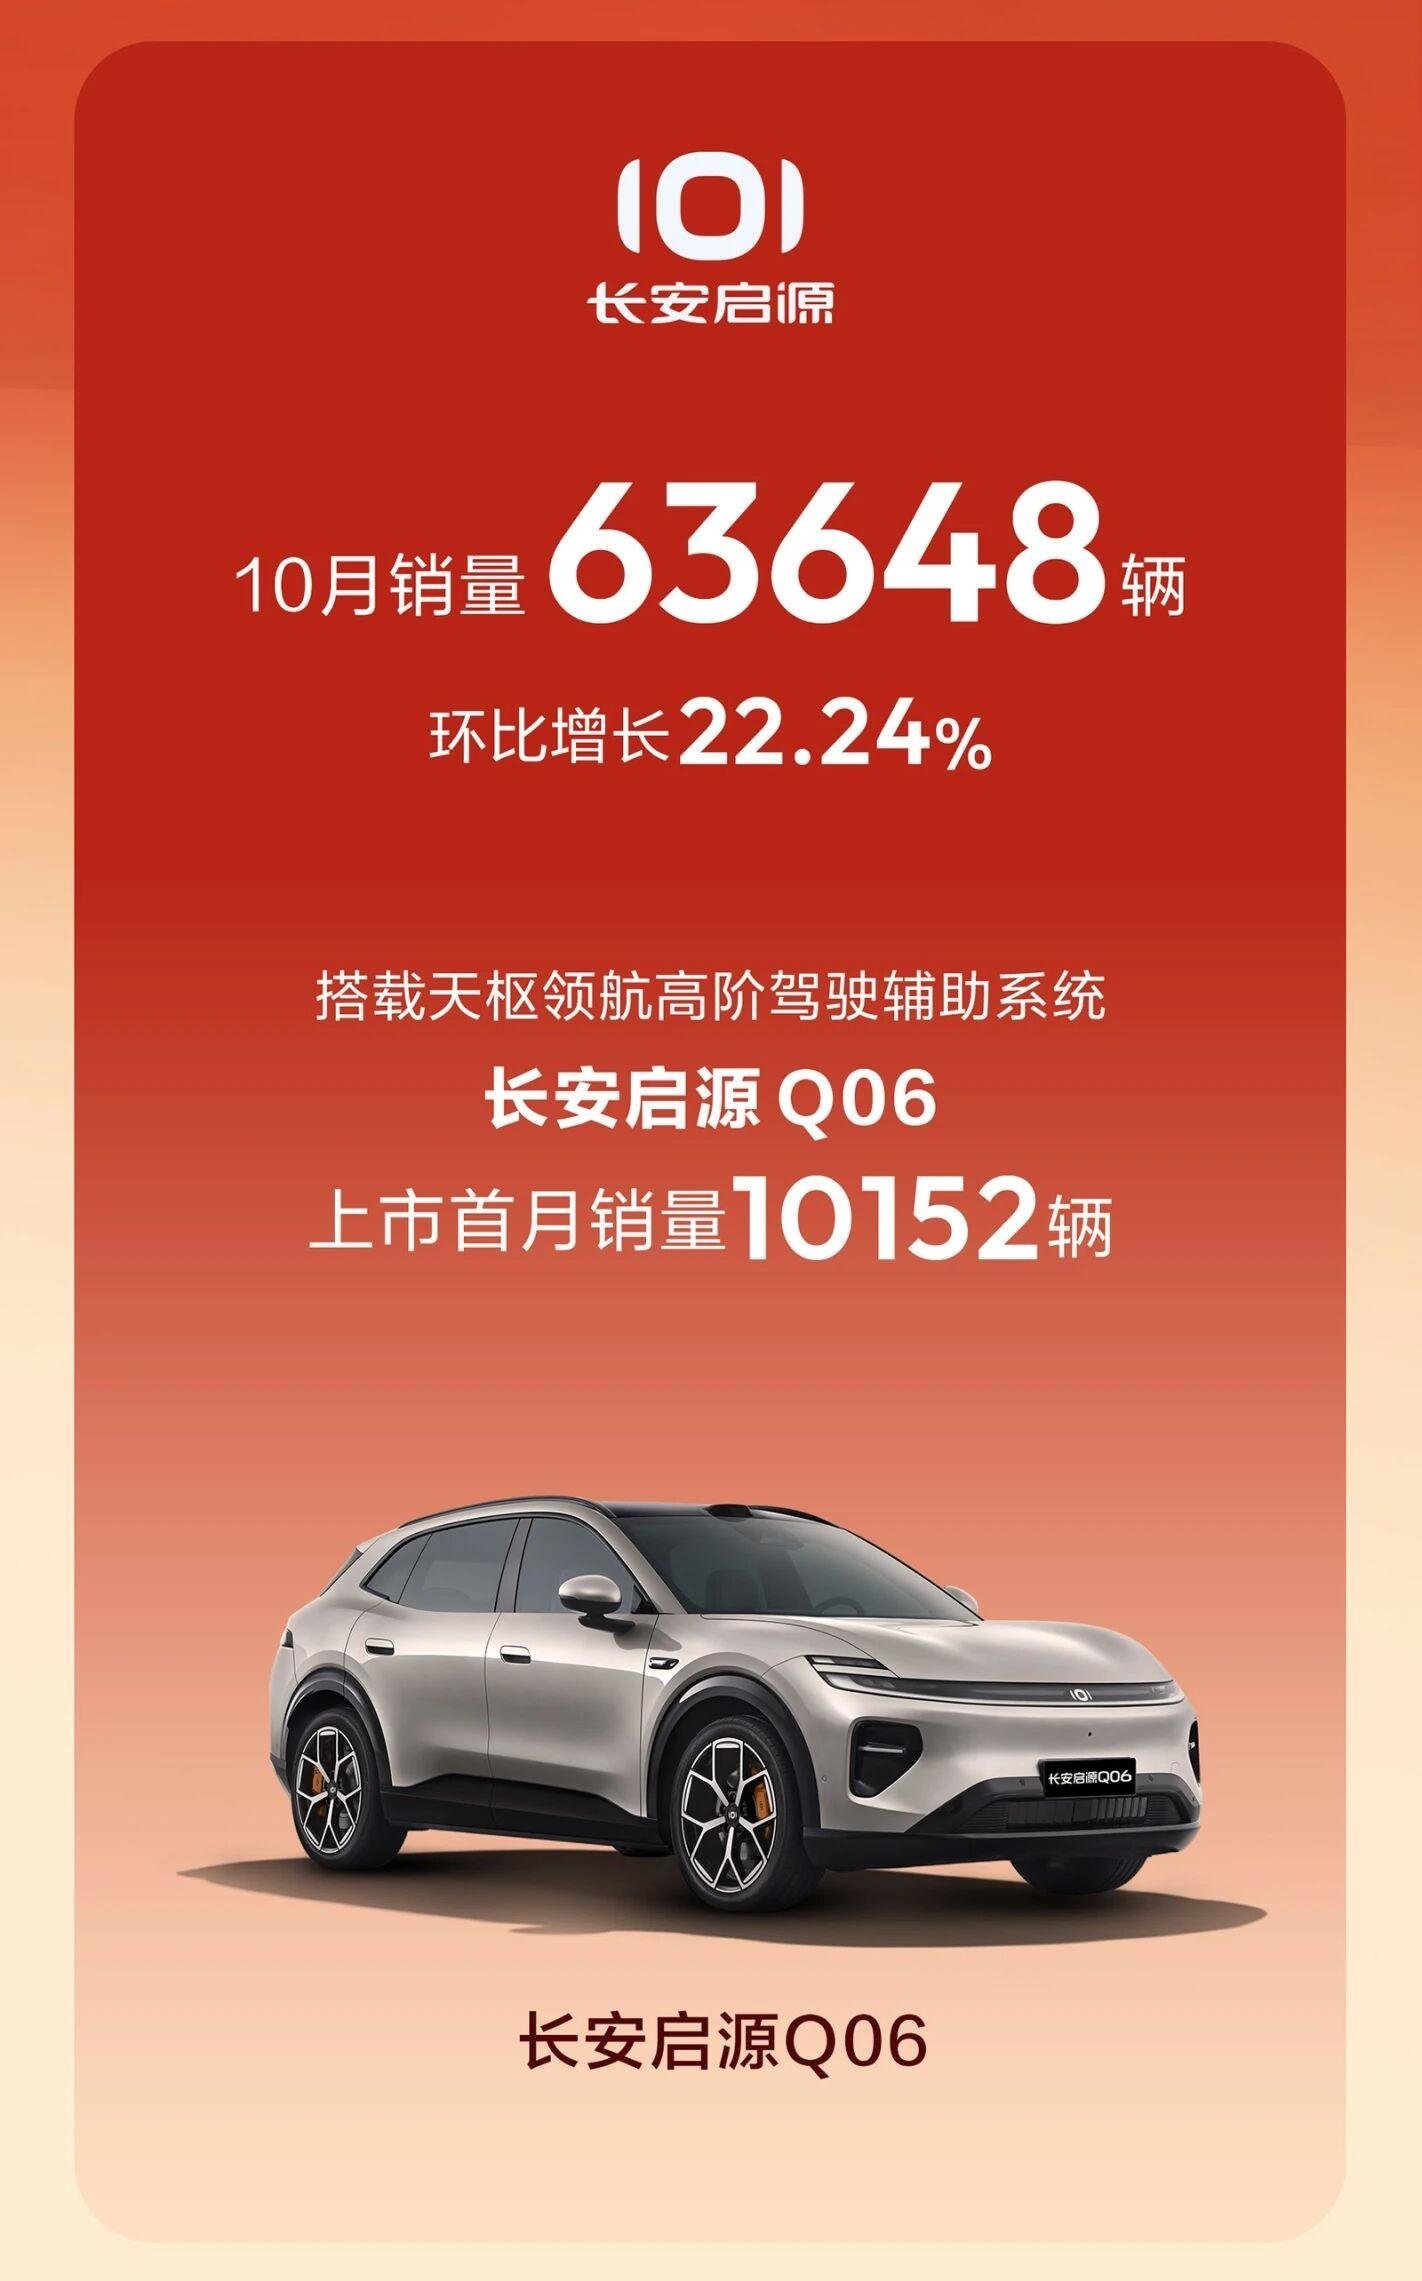
在15万级主流家庭新能源SUV这一竞争最惨烈的细分市场,启源Q06用“产品定义精准+天枢领航高阶智驾下放”证明了长安对家用需求的拿捏。
从启源Q05到启源Q06,长安启源正以连续爆款夯实其在主流新能源赛道的身位,也反映出长安汽车“以技术下放换规模”的策略正在见效:当高阶智能驾驶辅助从30万级旗舰向15万级家用车渗透,谁能先把配置与价格打到用户心理临界点,谁就能在红海中切出增量。
深蓝稳基本盘,阿维塔冲高端
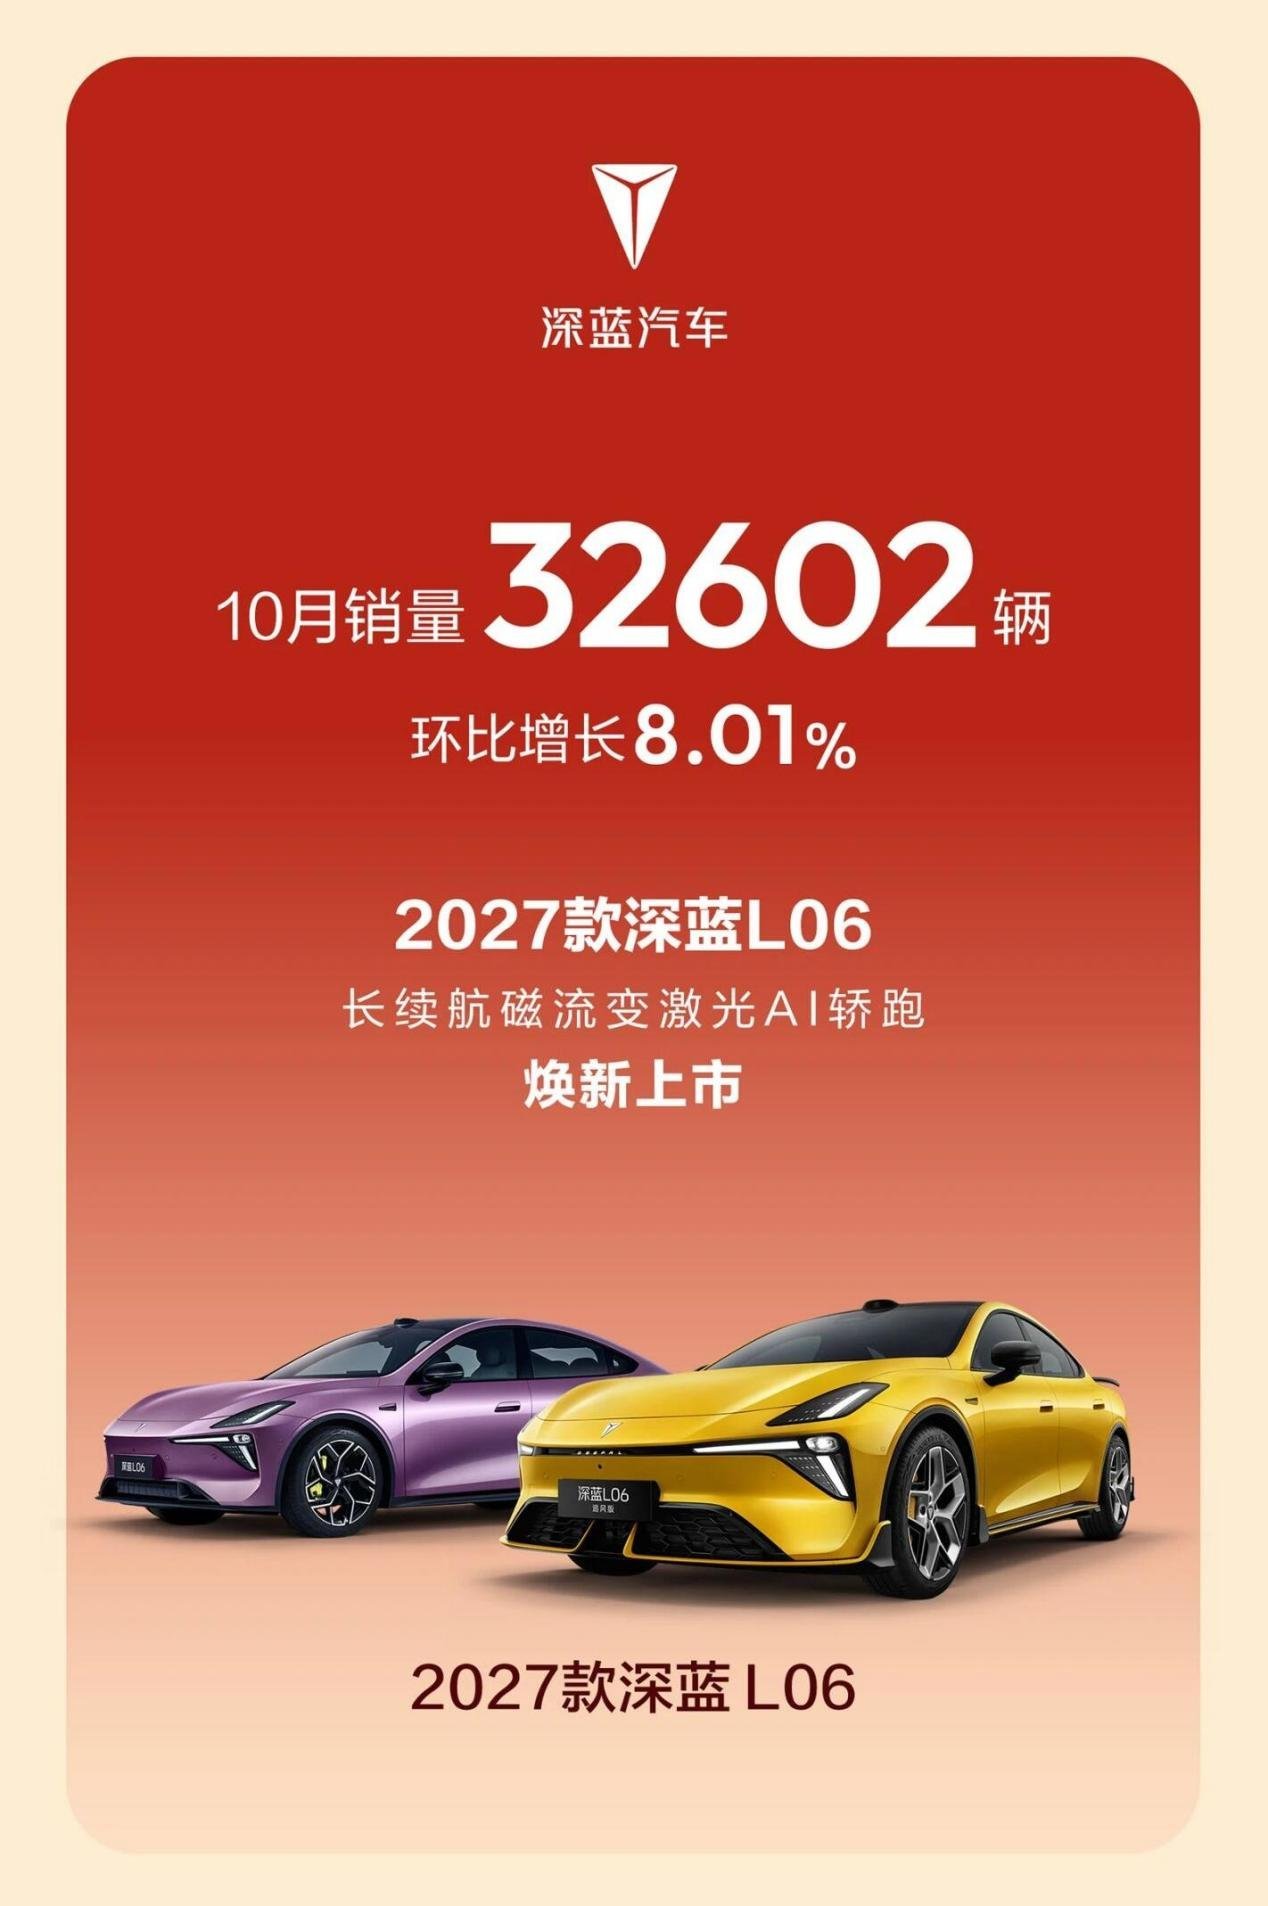
深蓝汽车10月交付32602辆,环比增长8.01%,其中S05月销19,793辆、占比超五成,S07月销6,062辆,两款大单品撑起主力盘;同期2027款深蓝L06及追风版焕新上市,主打“长续航磁流变激光AI轿跑”与英特尔AIBox,显示出深蓝汽车在轿跑与AI座舱上的持续迭代。
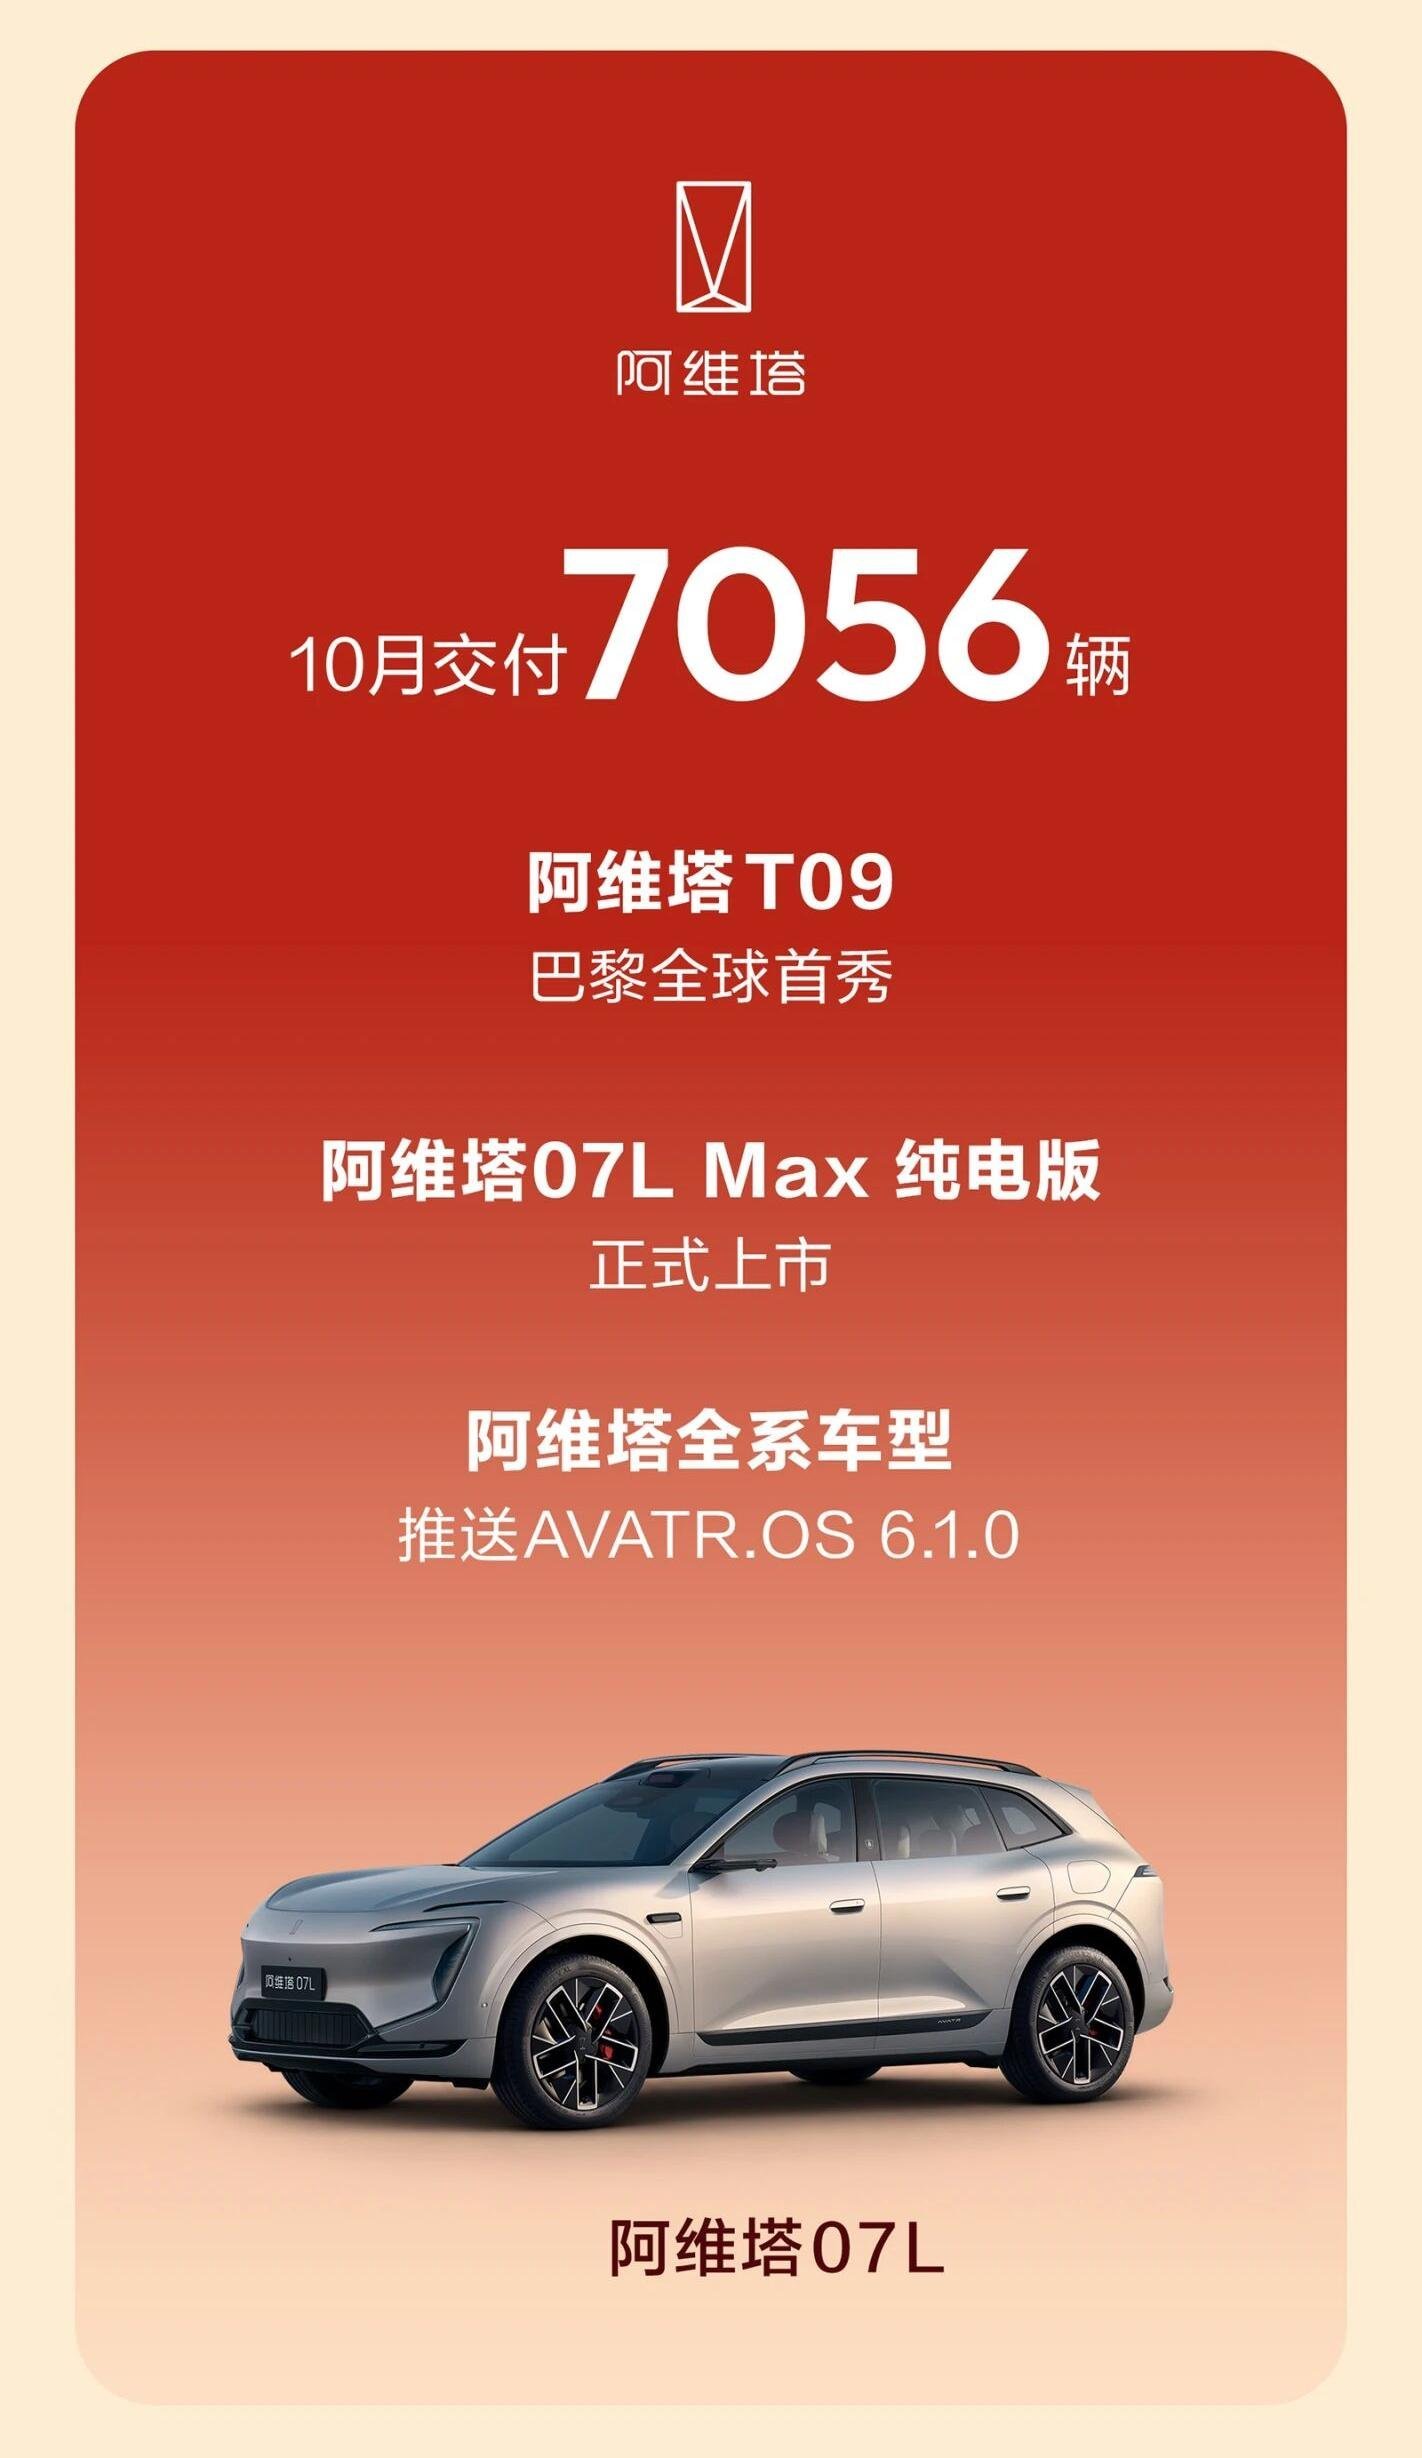
阿维塔则延续“旗舰”打法,10月交付7056辆;阿维塔T09概念版在巴黎全球首秀并官宣进军欧洲,07L Max纯电版正式上市,全系推送AVATR.OS 6.1.0。尽管规模基数仍小,阿维塔承担的已不止销量,更是长安智能化与高端化对外的展示窗口。对长安汽车而言,阿维塔的价值在于“天花板”:它定义了集团技术与品牌的向上极限,也为旗下其他品牌提供了智驾与座舱能力的溢出。
引力守存量,凯程拓商用
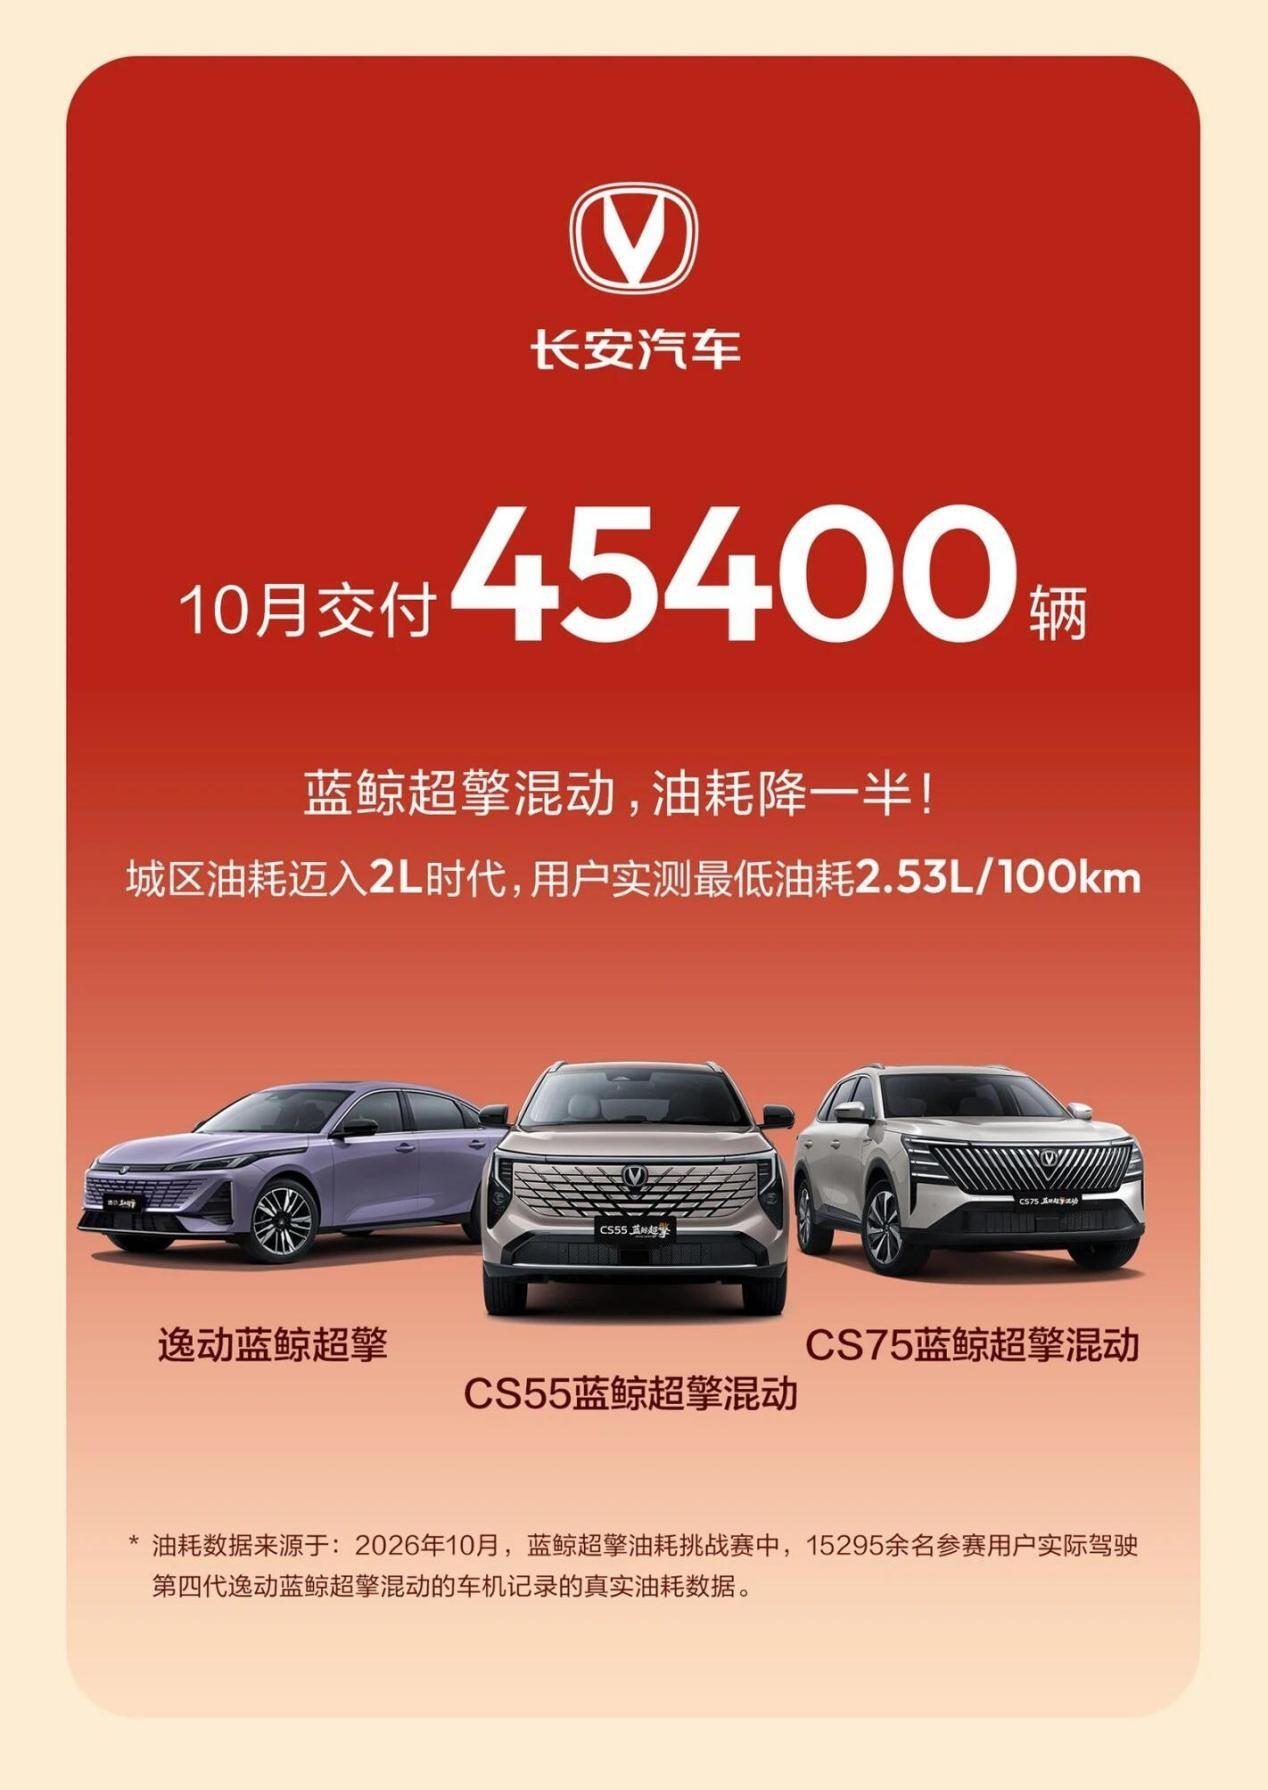
被视为燃油与混动基本盘的长安引力,10月交付45400辆。在新能源唱主角的当下,长安没有放弃燃油阵地,而是通过第四代CS75PLUS、第四代逸动等车型的蓝鲸超擎HEV混动化转型守住规模——官方称其城区油耗迈入2L时代、一箱油可跑1500公里,并有15295名用户实测最低油耗2.53L/100km。这套蓝鲸超擎混动的技术路径,本质是用低油耗与低使用成本,把仍占据相当份额的燃油车用户留在体系内,而非拱手让给价格战对手。
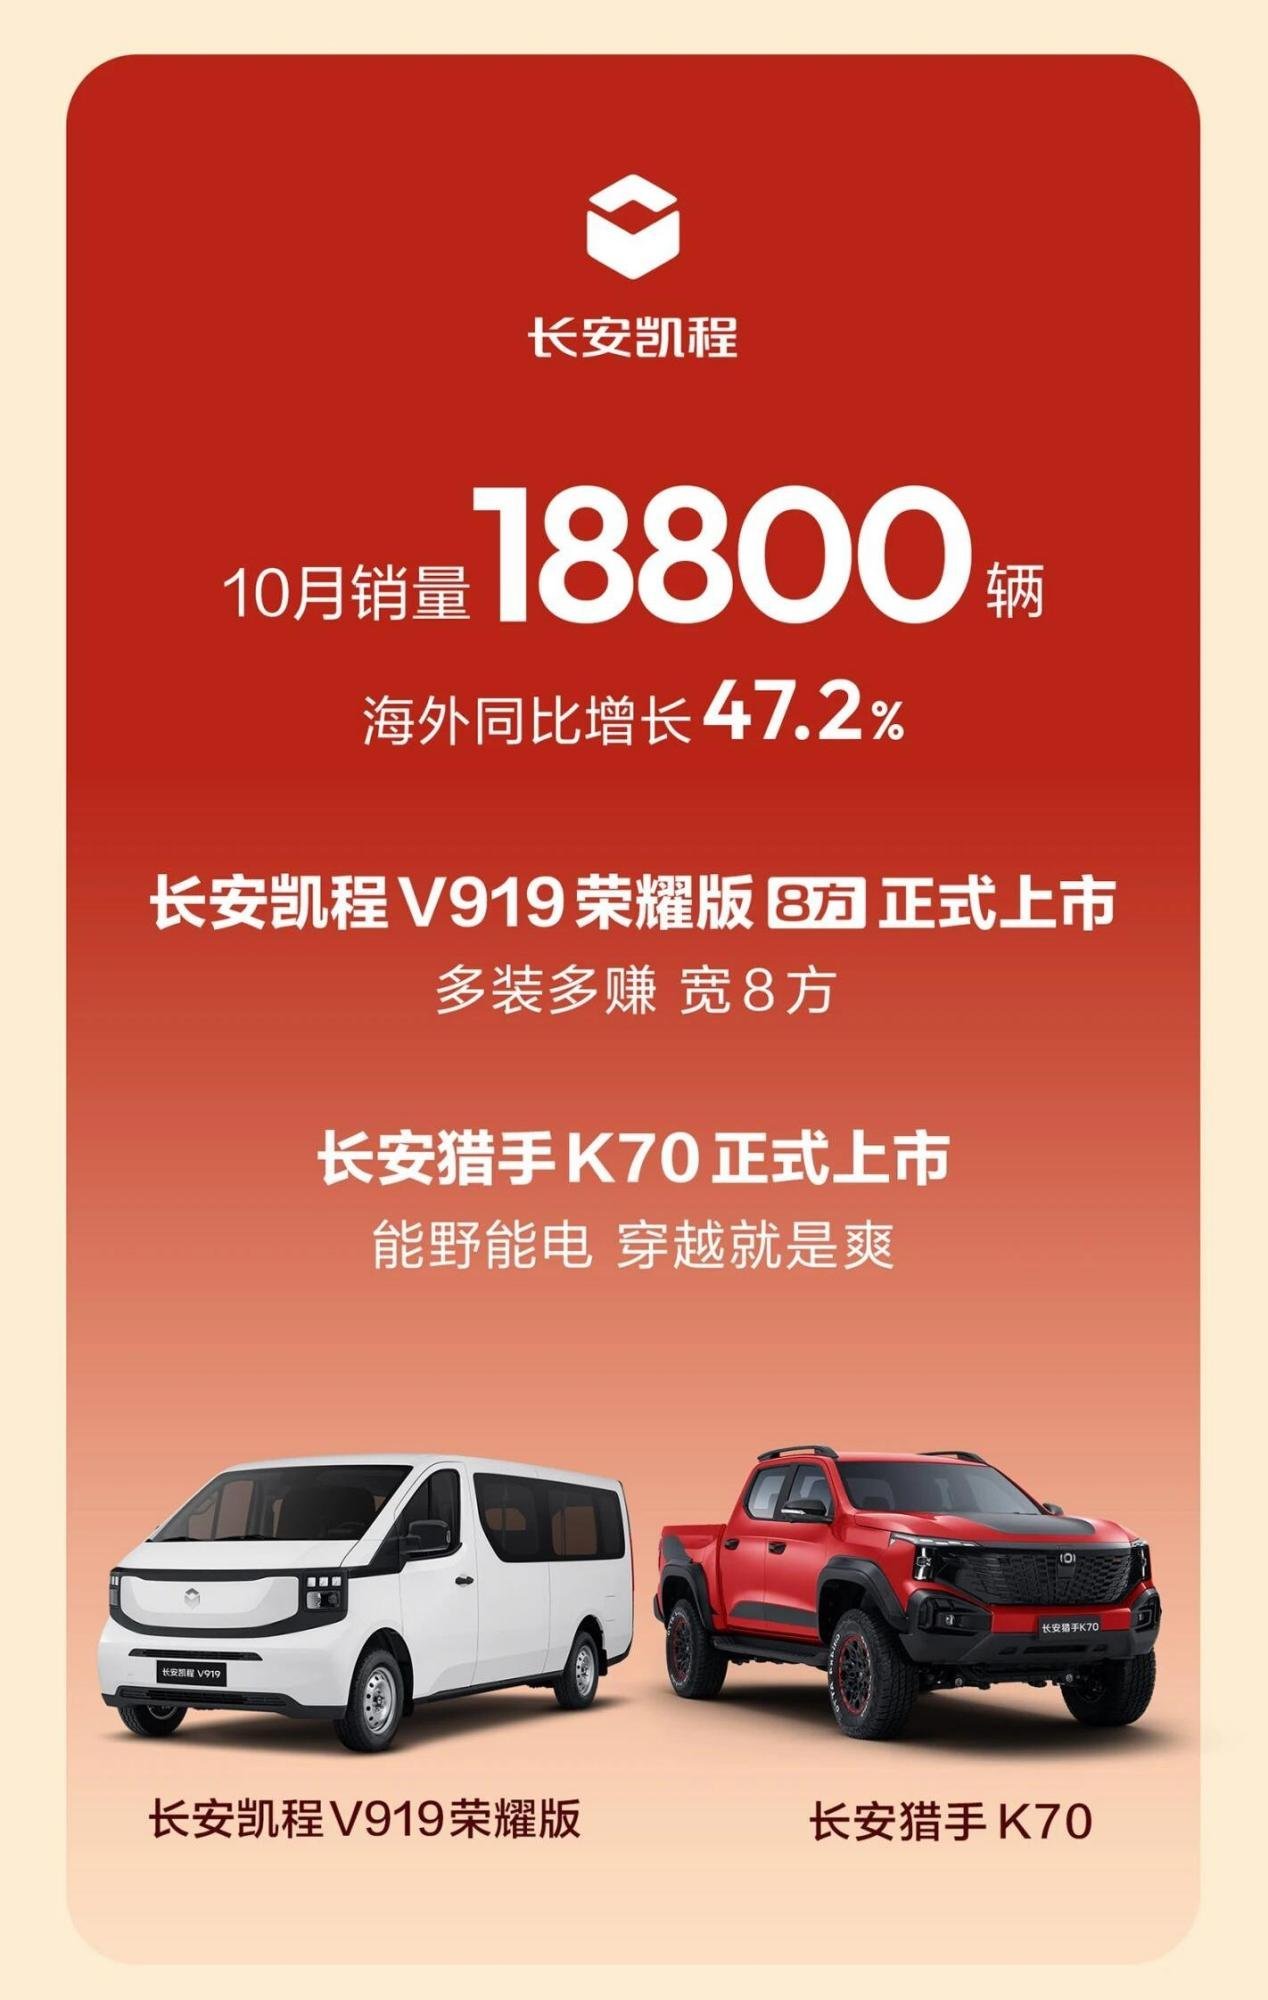
与此同时,长安凯程10月销量18800辆,海外同比增长47.2%,V919荣耀版以8万元级正式上市、长安猎手K70同步推向市场,商用车与皮卡的新能源化、出海化成为新的增量来源。在皮卡解禁范围扩大、户外经济升温的背景下,猎手K70这类增程皮卡的上市,补上了长安在“生产+生活”双场景下的产品拼图。
从规模到质量的跨越
把这份10月成绩单放回行业坐标系,长安的打法愈发清晰:以新能源与海外为双增长极,用长安启源、深蓝汽车覆盖主流家庭市场,以阿维塔树立技术与品牌天花板,再用引力守住燃油基本盘、凯程拓展商用与海外。在2026年这场“淘汰赛”中,长安汽车没有把所有筹码压在单一赛道,而是用多品牌、多动力、多市场的矩阵,换取穿越周期的抗风险能力。
当销量规模不再是唯一标尺,能否把“双增长”转化为可持续的盈利质量与品牌资产,才是这家央企真正要回答的下一题。连续两月双线增长之外,这套多线并进的体系能否在价格战退潮后沉淀为长期竞争力,才是真正的考验。